
0DTE 옵션이란? 거래 급증과 시장 변동성의 관계
미국 주식시장을 보다 보면 가끔 이해하기 어려울 정도로 짧은 시간에 지수가 크게 움직이는 날이 있습니다.
특히 CPI나 고용지표, FOMC 발표가 있는 날에는 몇 분 사이에 S&P500이나 나스닥이 위아래로 크게 움직이기도 합니다.
저도 예전에는 이런 날이면 그냥
“오늘 시장이 유난히 예민하네.”
정도로만 생각했습니다.
그런데 어느 날 CPI 발표 직후 지수가 한쪽으로 급하게 움직였다가 다시 빠르게 되돌리는 모습을 보고 궁금해졌습니다.
분명 경제지표 하나가 발표됐을 뿐인데 왜 움직임이 이렇게 빠를까?
관련 자료를 찾아보다가 자주 보이기 시작한 단어가 바로 0DTE 옵션이었습니다.
처음에는 무슨 복잡한 파생상품인가 싶었는데 뜻 자체는 생각보다 간단했습니다.
0DTE는 Zero Days to Expiration의 줄임말입니다.
쉽게 말하면 오늘이 만기인 옵션을 오늘 거래하는 것입니다.
최근 미국 옵션시장에서 이 0DTE 거래가 크게 늘어나면서
“0DTE 때문에 요즘 장중 변동성이 커진 것 아니냐”
라는 이야기도 자주 나오고 있습니다.
저 역시 처음에는 거래량이 이렇게 많다면 당연히 시장을 크게 흔들 것이라고 생각했습니다.
그런데 자료를 조금 더 찾아보니 실제 관계는 생각보다 단순하지 않았습니다.
이번 글에서는 제가 궁금해서 찾아본 내용을 바탕으로 0DTE가 무엇인지, 왜 거래가 늘어났는지, 그리고 실제 시장 변동성과는 어떤 관계가 있는지 쉽게 정리해보겠습니다.
0DTE는 정확히 어떤 옵션일까?
옵션에는 항상 만기일이 있습니다.
한 달 뒤 만기되는 옵션도 있고 몇 달 뒤 만기되는 옵션도 있습니다.
0DTE는 그중에서도 만기 당일에 거래되는 옵션을 말합니다.
여기서 저도 처음에 하나 헷갈렸습니다.
처음에는 0DTE라는 새로운 상품이 아침에 생겼다가 오후에 없어지는 것이라고 생각했습니다.
그런데 꼭 그런 건 아닙니다.
며칠 또는 몇 주 전에 상장된 옵션이라도 오늘이 만기일이고 오늘 거래한다면 0DTE가 됩니다.
FINRA 역시 0DTE를 옵션이 만료되는 당일 포지션을 설정하는 거래 방식으로 설명합니다.
그래서 핵심은 상품이 언제 만들어졌느냐가 아니라 만기까지 남은 시간이 사실상 하루도 없다는 점입니다.
생각보다 훨씬 큰 시장이었다
0DTE를 처음 찾아보면서 가장 놀랐던 건 거래량이었습니다.
사실 저는 처음에는 일부 단타 투자자들이 사용하는 작은 시장일 거라고 생각했습니다.
그런데 숫자를 보니 전혀 아니었습니다.
Cboe에 따르면 2025년 SPX 0DTE 옵션의 하루 평균 거래량은 약 230만 계약이었고, 전체 SPX 옵션 거래량의 약 **59%**를 차지했습니다.
절반을 훨씬 넘는 수준입니다.
이 수치를 보고 나서야 요즘 미국 증시 관련 기사에서 왜 0DTE라는 단어가 그렇게 자주 등장하는지 조금 이해됐습니다.
예전에는 미국 증시를 볼 때 현물 거래량과 경제지표 정도만 확인했는데, 옵션 시장의 규모를 알고 난 뒤부터는 장중 움직임을 보는 시각도 조금 달라졌습니다.
왜 사람들은 0DTE에 관심을 가질까?
가장 큰 이유 중 하나는 결과가 굉장히 빨리 나온다는 점입니다.
오늘 거래하면 오늘 만기가 끝납니다.
그리고 만기까지 남은 시간이 짧기 때문에 더 긴 만기의 옵션보다 프리미엄이 낮게 형성될 수도 있습니다.
처음 보면 상당히 매력적으로 느껴질 수 있습니다.
저도 처음 0DTE 옵션 가격을 봤을 때는
“생각보다 얼마 안 하네?”
라는 생각이 먼저 들었습니다.
그런데 조금 더 알아보니 가격이 저렴해 보이는 데는 이유가 있었습니다.
시간이 거의 남아 있지 않기 때문입니다.
예상한 방향으로 빠르게 움직이지 않으면 옵션 가치가 굉장히 짧은 시간 안에 줄어들 수 있습니다.
FINRA도 0DTE 옵션은 기초자산 움직임에 매우 민감하고, 옵션 매수자의 경우 하루 안에 지불한 프리미엄 전체를 잃을 수도 있다고 안내합니다.
그래서 지금은 0DTE 가격이 싸다고 해서
“위험도 작은 상품이구나.”
라고 생각하면 안 된다고 봅니다.
오히려 시간이 거의 없는 만큼 판단할 시간도 적은 상품에 가깝습니다.
0DTE에서 가장 무서운 건 ‘시간’일 수 있다
일반적인 주식은 오늘 가격이 떨어져도 내일 다시 오를 가능성을 기다려볼 수 있습니다.
하지만 0DTE는 그럴 시간이 없습니다.
오늘 장이 끝나면 옵션 자체가 만기됩니다.
이 점이 생각보다 큽니다.
옵션에는 시간가치라는 것이 있는데 만기에 가까워질수록 이 가치가 빠르게 사라질 수 있습니다.
그래서 오전에 본 옵션 가격과 오후에 본 가격이 전혀 다르게 느껴질 수도 있습니다.
저는 이 부분을 이해하고 나서 0DTE를 보는 관점이 조금 달라졌습니다.
예전에는
“방향만 맞으면 되는 것 아닌가?”
라고 생각했습니다.
그런데 옵션은 방향만 맞는다고 끝나는 게 아니었습니다.
얼마나 빨리 움직였는지, 어느 정도 움직였는지, 만기까지 얼마나 시간이 남았는지까지 같이 중요합니다.
감마라는 말이 왜 그렇게 많이 나올까?
0DTE 관련 글을 찾아보다 보면 꼭 등장하는 단어가 있습니다.
델타, 감마, 세타 같은 용어입니다.
솔직히 처음에는 여기서부터 읽기가 싫어졌습니다.
주식 공부를 하려고 했는데 갑자기 수학책을 보는 느낌이었기 때문입니다.
그래도 감마 정도는 이해해둘 필요가 있었습니다.
옵션에는 델타(Delta)라는 개념이 있습니다.
기초자산 가격이 변할 때 옵션 가격이 얼마나 민감하게 움직이는지를 나타냅니다.
그리고 감마(Gamma)는 기초자산 가격이 움직였을 때 이 델타가 얼마나 빠르게 변하는지를 보여줍니다.
0DTE처럼 만기가 얼마 남지 않은 옵션은 특정 가격대에서 감마가 상당히 커질 수 있습니다.
그래서 지수가 조금만 움직여도 옵션의 위험 구조가 빠르게 달라질 수 있습니다.
이 부분이 시장조성자의 헤징과 연결됩니다.
시장조성자는 왜 계속 사고팔까?
옵션 거래에는 시장조성자라는 참여자가 있습니다.
시장조성자는 투자자와 옵션을 거래하면서 한쪽 방향으로 위험이 너무 많이 쌓이지 않도록 계속 포지션을 조정합니다.
이를 흔히 델타 헤징이라고 합니다.
예를 들어 옵션 거래로 인해 특정 방향의 위험이 커지면 선물이나 다른 자산을 사고팔면서 위험을 낮추는 식입니다.
0DTE는 델타가 빠르게 변할 수 있기 때문에 시장조성자의 헤지 포지션 역시 빠르게 달라질 수 있습니다.
그래서 시장에서는 이런 흐름이 나타날 수 있습니다.
지수 움직임
→ 옵션 델타 변화
→ 시장조성자의 헤지 조정
→ 선물이나 기초자산 거래
→ 다시 가격 변화
처음 이 구조를 알게 됐을 때는
“그럼 0DTE가 시장을 더 크게 움직이는 게 맞는 것 아닌가?”
라고 생각했습니다.
그런데 여기서 또 한 번 생각이 바뀌었습니다.
0DTE가 시장 변동성을 무조건 키우는 건 아니다
이 부분이 꽤 흥미로웠습니다.
시장조성자가 숏 감마 상태라면 시장 움직임과 같은 방향으로 헤지해야 하는 상황이 생길 수 있습니다.
시장이 오르면 추가로 사고, 시장이 내려가면 추가로 파는 구조가 될 수 있습니다.
이런 상황에서는 기존 움직임을 더 크게 만들 가능성이 있습니다.
하지만 반대인 롱 감마 상태에서는 시장이 오를 때 팔고 시장이 내려갈 때 사는 방식으로 헤지할 수도 있습니다.
이 경우에는 오히려 가격 움직임을 완화하는 역할을 할 수 있습니다.
그래서
0DTE = 변동성 폭발
이라고 단순하게 보면 안 됩니다.
저도 처음에는 0DTE 거래량이 많아졌으니 최근 미국 증시가 장중에 빠르게 움직이는 이유도 여기에 있다고 생각했습니다.
하지만 Cboe 자료를 확인해보니 평균적으로 시장조성자의 0DTE 감마 헤징 규모는 S&P500 시장 전체 유동성에 비하면 상당히 작은 수준으로 나타났습니다.
즉 거래량이 많다고 실제 시장 충격도 반드시 그만큼 커지는 것은 아니었습니다.
이런 부분을 알고 나니 경제 뉴스에서
“0DTE 때문에 시장이 급락했다.”
라는 말을 봐도 예전처럼 바로 믿기보다는 한 번 더 찾아보게 됩니다.
CPI 발표 날에 특히 신경 쓰이기 시작했다
개인적으로 0DTE를 공부하고 나서 가장 달라진 건 경제지표 발표 날 시장을 보는 방식입니다.
예전에는 CPI가 예상보다 높게 나오면
“금리 인하 기대가 줄어서 주가가 떨어지는구나.”
정도로만 봤습니다.
지금도 가장 중요한 원인은 여전히 경제지표입니다.
다만 발표 직후 시장이 아주 짧은 시간 안에 한 방향으로 빠르게 움직일 때는 옵션 포지션과 헤징도 어느 정도 영향을 줄 수 있겠다는 생각을 같이 하게 됐습니다.
다만 여기서 순서를 거꾸로 보면 안 됩니다.
CPI 발표 때문에 투자자들의 금리 전망이 바뀌고 시장이 움직이는 것이 먼저입니다.
0DTE는 그 움직임을 상황에 따라 더 크게 만들 수도 있고, 반대로 줄일 수도 있는 요소입니다.
저는 이 관계를 이렇게 생각하는 편입니다.
경제지표가 방향을 바꾸는 계기를 만들고, 옵션 포지션이 그날의 움직임에 영향을 줄 수 있다.
이렇게 놓고 보면 조금 이해하기 쉬웠습니다.
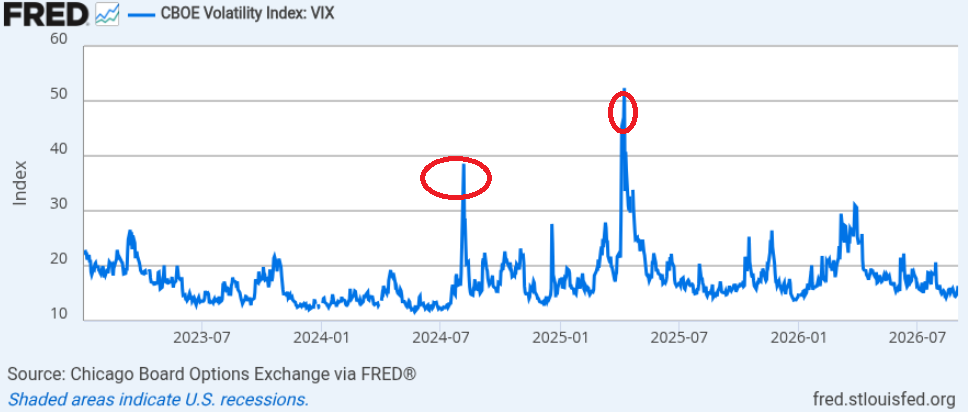
VIX하고 0DTE는 같은 이야기가 아니었다
0DTE를 공부하다 보면 VIX 이야기도 많이 나옵니다.
저 역시 처음에는 옵션 거래량이 이렇게 늘어나면 VIX도 같이 올라야 하는 것 아닌가 싶었습니다.
그런데 VIX는 앞으로 약 30일 동안 시장이 예상하는 변동성을 옵션 가격을 이용해 계산하는 지표입니다.
반면 0DTE는 오늘 만료되는 옵션입니다.
시간 구간 자체가 다릅니다.
그래서 0DTE 거래가 크게 증가했다고 해서 VIX 움직임까지 그대로 설명할 수는 없습니다.
BIS도 0DTE 거래 증가만으로 최근의 VIX 변화를 설명하기 어렵다고 분석한 바 있습니다.
이런 걸 하나씩 보다 보니 금융시장에서는 정말 한 가지 지표만 보고 결론을 내리면 위험하다는 생각이 더 강해졌습니다.
처음에는 ‘복권 같은 상품’이라고 생각했다
솔직히 0DTE를 처음 봤을 때 가장 먼저 들었던 생각은 복권과 비슷하다는 것이었습니다.
적은 돈으로 지수가 크게 움직이는 방향을 맞히면 옵션 가격이 짧은 시간에 크게 변할 수 있기 때문입니다.
온라인에서도 짧은 시간에 큰 수익을 냈다는 사례가 눈에 잘 띕니다.
그런 사례만 보면
“나도 방향만 잘 맞히면 되는 것 아닌가?”
라는 생각이 들 수 있습니다.
그런데 옵션 구조를 조금만 더 찾아보면 생각이 달라집니다.
방향을 맞히는 것뿐만 아니라 시간과 변동성까지 같이 맞아야 할 수 있기 때문입니다.
그리고 옵션 매도자는 매수자와는 전혀 다른 위험을 가집니다.
결국 같은 0DTE라도 어떤 포지션을 가지고 있느냐에 따라 위험 구조가 크게 달라집니다.
그래서 지금은 0DTE를 단순한 초단타 상품보다는 구조를 충분히 이해하지 않고 접근하기에는 상당히 복잡한 파생상품이라고 보는 편입니다.
개인 투자자만 사용하는 것도 아니었다
이 부분도 처음에는 잘못 알고 있었습니다.
0DTE가 유행한다는 이야기를 듣고 개인 투자자들이 짧게 베팅하는 상품이라고만 생각했습니다.
그런데 기관투자자 역시 이벤트 위험을 헤지하거나 아주 짧은 기간 동안 시장 노출을 조절하는 등 여러 목적으로 사용합니다.
Cboe 자료에서도 개인 투자자의 참여가 상당한 비중을 차지하지만 기관과 전문 투자자들도 함께 시장에 참여하고 있는 것으로 나타납니다.
그래서 단순히
“개인들이 0DTE로 투기해서 시장이 흔들린다.”
라고 보는 것도 실제 시장을 지나치게 단순화하는 설명입니다.
0DTE를 알고 난 뒤 시장을 보는 방식이 조금 바뀌었다
저는 실제로 0DTE를 공부한 뒤 미국 증시를 볼 때 몇 가지를 예전보다 더 신경 쓰게 됐습니다.
경제지표 발표가 있는 날인지,
FOMC처럼 큰 이벤트가 있는 날인지,
지수가 특정 가격대 근처에서 유독 빠르게 움직이는지,
장 마감이 가까워질수록 변동성이 달라지는지 등을 같이 보게 됐습니다.
물론 이것만 보고 시장 방향을 예측할 수 있는 건 아닙니다.
오히려 공부할수록
“시장 방향을 맞히는 것보다 시장에서 어떤 구조가 작동하고 있는지를 이해하는 게 먼저구나.”
라는 생각이 들었습니다.
예전에는 급등이나 급락이 나오면 이유를 하나만 찾으려고 했습니다.
연준 때문이거나, CPI 때문이거나, 엔비디아 때문이라는 식이었습니다.
지금은 조금 다르게 봅니다.
경제지표도 영향을 주고, 채권금리도 움직이고, 알고리즘 거래도 있고, 옵션시장 헤징도 동시에 작동할 수 있습니다.
시장이라는 게 생각보다 훨씬 여러 층으로 움직이고 있다는 걸 알게 된 셈입니다.
0DTE를 개인 투자자가 어떻게 대할까
0DTE는 만기 당일 거래되는 초단기 옵션입니다.
최근 몇 년 사이 미국 옵션시장에서 거래량이 빠르게 증가했고 SPX 옵션 시장에서는 상당히 큰 비중을 차지하고 있습니다.
만기까지 남은 시간이 거의 없다 보니 기초지수의 작은 움직임에도 옵션 가격과 위험 구조가 빠르게 달라질 수 있습니다.
이 과정에서 시장조성자의 델타 헤징이 시장 움직임에 영향을 줄 가능성도 있습니다.
하지만 중요한 건
0DTE 거래가 많다고 시장 변동성이 반드시 커지는 것은 아니라는 점입니다.
시장조성자의 감마 포지션에 따라 기존 움직임을 확대할 수도 있고 오히려 완화할 수도 있습니다.
저 역시 처음에는
“요즘 미국 증시가 장중에 빠르게 움직이는 건 0DTE 때문이구나.”
라고 단순하게 생각했습니다.
그런데 자료를 조금씩 찾아보면서 0DTE는 시장의 방향을 결정하는 하나의 원인이라기보다는 주어진 시장 환경에서 움직임에 영향을 줄 수 있는 여러 요소 중 하나라는 쪽으로 생각이 바뀌었습니다.
0DTE를 직접 거래하지 않더라도 이런 구조를 알아두면 미국 증시가 왜 특정 시간이나 특정 가격대에서 갑자기 빨라지는지 이해하는 데 조금은 도움이 되는 것 같습니다.
저도 아직 미국시장을 볼 때 모든 움직임을 정확하게 설명할 수 있는 것은 아닙니다.
다만 예전에는 주가 화면만 봤다면, 이제는 그 뒤에 있는 옵션과 선물시장까지 조금씩 같이 보게 됐다는 점에서 꽤 흥미로운 공부였습니다.
변동성을 키우는 또 다른 축인 유동성 쪽 이야기는 지급준비금이 얼마나 줄어야 시장이 흔들릴까에서, 지수 자체의 국면 판단은 QE 때 오르고 QT 때 내린다는 공식, 15년 데이터로 확인해봤습니다에서 다뤘습니다.
참고자료
- FINRA – Investor Insights
- Cboe Global Markets
- Bank for International Settlements
- FRED – CBOE Volatility Index (VIXCLS)
※ 이 글은 미국 옵션시장의 구조와 0DTE 거래를 이해하기 위해 정리한 일반적인 정보입니다. 특정 옵션 전략이나 금융상품의 매수·매도를 권유하기 위한 내용은 아닙니다.

댓글 0
첫 댓글을 남겨보세요.