
장단기 금리차가 역전되면 왜 침체 신호라고 할까?
경제 뉴스에 “장단기 금리 역전”이라는 말이 나오면 거의 항상 침체 이야기가 따라붙습니다. 저도 처음 이 말을 들었을 때는 곧 무슨 일이 나는 줄 알았습니다.
그런데 실제로 계좌를 굴리면서 이 지표를 몇 년 따라가 보니 생각이 달라졌습니다. 역전이 신호인 건 맞는데, 그 신호와 실제 시장의 움직임 사이에 시차가 아주 길었습니다. 역전 상태에서도 지수는 한참 더 올라갔습니다.
이 글에서는 장단기 금리차가 정확히 무엇이고, 왜 침체 신호로 불리며, 그럼에도 이 지표만 보고 판단하면 왜 자주 틀리는지 정리해보겠습니다.
장단기 금리차는 뺄셈 하나입니다
계산은 단순합니다. 미국 10년물 국채금리에서 2년물 국채금리를 뺀 값입니다. 이 값이 플러스면 정상, 마이너스면 역전입니다.
평소에는 장기 금리가 단기보다 높습니다. 돈을 10년 빌려주는 쪽이 2년 빌려주는 쪽보다 감수할 게 많기 때문입니다. 그 사이에 물가가 오를 수도 있고, 빌린 쪽 사정이 나빠질 수도 있습니다. 이 추가 보상을 기간 프리미엄이라고 부릅니다.
그래서 금리 곡선은 보통 오른쪽으로 갈수록 올라가는 모양입니다. 이게 뒤집힌다는 건 평소의 상식이 깨졌다는 뜻이고, 그래서 사람들이 주목합니다.
왜 뒤집히는가
역전은 두 가지가 겹쳐서 만들어집니다.
단기 금리가 밀려 올라갑니다. 연준이 물가를 잡으려고 기준금리를 올리면 2년물처럼 만기가 짧은 금리는 그 결정을 거의 그대로 따라갑니다.
장기 금리는 덜 올라갑니다. 10년물은 지금 기준금리가 아니라 앞으로 10년의 평균적인 금리 수준에 대한 시장의 기대를 반영합니다. 지금은 높아도 몇 년 뒤에는 내려가 있을 거라고 보면 장기 금리는 그만큼 안 올라갑니다.
정리하면 역전은 “지금은 금리가 높지만 오래 못 갈 것”이라는 시장의 판단이 숫자로 드러난 상태입니다. 그리고 금리를 내려야 할 이유는 대개 경기가 식는 것이라, 자연스럽게 침체 이야기가 따라붙습니다.
실제로 잘 맞았던 지표입니다
이 지표가 유명해진 데는 이유가 있습니다. 과거 미국의 주요 침체 국면 앞에 대부분 역전이 있었습니다. 경제지표 중에 이 정도 적중률을 보인 것이 흔하지 않습니다.
다만 여기서 대부분의 사람이 놓치는 지점이 있습니다. “역전되면 곧 침체”가 아니라 “역전 이후 언젠가 침체”라는 것입니다. 역전 시작부터 실제 침체까지 걸린 기간은 사례마다 크게 달랐고, 1년을 훌쩍 넘긴 경우도 있었습니다.
투자자 입장에서 이 차이는 결정적입니다. 역전 뉴스를 보고 전부 현금화한 뒤 1년 넘게 상승장을 구경만 하는 것과, 실제 국면 전환을 놓치는 것 중 어느 쪽이 더 손해인지는 사람마다 다릅니다.
역전이 풀릴 때를 더 봐야 한다는 시각
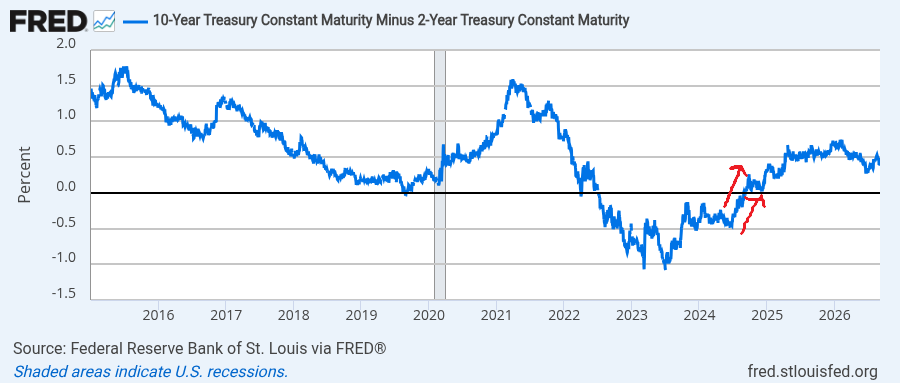
제가 이 지표를 보는 방식이 바뀐 계기가 이 부분입니다.
과거 사례를 보면 침체는 역전이 한창일 때가 아니라 역전이 해소되는 구간에서 시작된 경우가 많았습니다. 이유를 생각해보면 자연스럽습니다. 역전이 풀리는 건 대개 단기 금리가 빠르게 내려가기 때문이고, 단기 금리가 급하게 내려간다는 건 연준이 급하게 완화로 돌아섰다는 뜻입니다. 급하게 돌아설 이유는 보통 경기가 실제로 나빠졌기 때문입니다.
그래서 저는 지금 이 값이 마이너스인지 플러스인지보다, 어느 방향으로 얼마나 빠르게 움직이고 있는지를 봅니다. 마이너스에서 0을 향해 빠르게 올라오는 구간이 가장 신경 쓰이는 국면입니다.
연준이 금리와 대차대조표를 서로 다른 방향으로 움직이는 국면에서 무엇을 봐야 하는지는 금리는 내리면서 돈은 거둬들일 때, 시장은 어느 쪽을 보나에 따로 정리해뒀습니다.
이 지표가 자주 빗나가는 이유
최근 몇 년은 과거 공식이 잘 안 맞았습니다. 몇 가지가 겹쳤다고 봅니다.
장기 금리가 수요·공급에도 흔들립니다. 10년물 금리는 경기 전망만으로 정해지지 않습니다. 재무부가 얼마나 발행하는지, 연준이 사고 있는지 팔고 있는지에 따라서도 움직입니다. 순수한 경기 신호로만 읽기 어려운 이유입니다.
고용이 버텼습니다. 과거 침체 국면과 달리 실업률이 낮게 유지되는 구간이 길었습니다. 사람들이 계속 일하고 소비하면 경기는 생각보다 잘 안 꺾입니다.
기업 이익이 늘었습니다. 특히 대형 기술주 쪽에서 실제 이익이 크게 늘어난 구간이 있었습니다. 매크로가 불리해도 이익이 그보다 더 늘면 주가는 올라갑니다. 이 구조는 유동성이 빠듯할 때 왜 빅테크가 더 강할까? 매그니피센트 7과 중소형주의 차이에서 다뤘습니다.
역전 신호를 받은 뒤에 하는 일
매매 신호로 쓰지 않습니다. 이 값 하나로 사고팔면 대부분 너무 이르거나 너무 늦습니다.
대신 지금 시장이 앞으로의 금리를 어떻게 보고 있는지를 읽는 용도로 씁니다. 역전이 깊어지면 시장이 긴축의 지속을 못 믿는다는 뜻이고, 역전이 빠르게 풀리면 무언가 나빠지고 있다는 뜻일 수 있습니다.
그리고 반드시 다른 지표와 같이 봅니다. 고용, 기업 이익, 그리고 시장에 실제로 도는 달러입니다. 유동성 지표를 한 화면에서 합쳐 보는 방법은 글로벌 달러 유동성이란? Fed·TGA·RRP로 시장 자금 흐름 읽는 방법에 정리해뒀습니다.
2년물 말고 3개월물로도 봅니다
장단기 금리차라고 하면 보통 10년물에서 2년물을 뺀 값을 말하는데, 실무에서는 10년물에서 3개월물을 뺀 값도 같이 봅니다. 연구 쪽에서는 오히려 이쪽을 더 신뢰하는 경우도 있습니다.
차이가 있습니다. 3개월물은 지금 이 순간의 기준금리를 거의 그대로 반영합니다. 반면 2년물은 앞으로 2년의 기대까지 섞여 있습니다. 그래서 10년물과 3개월물의 차이는 “현재의 긴축 강도”에 가깝고, 10년물과 2년물의 차이는 “기대의 변화”에 가깝습니다.
두 값이 서로 다른 방향을 가리키는 구간이 생기는데, 그때가 오히려 정보가 많습니다. 하나만 보면 놓치는 국면이 있어서 저는 둘 다 열어둡니다.
역전이 아니어도 나빴던 때가 있습니다
이 지표만 믿을 수 없는 이유가 하나 더 있습니다. 역전이 없었는데도 시장이 크게 흔들린 구간이 존재합니다.
2020년이 그랬습니다. 감염병처럼 금리 곡선이 예고할 수 없는 충격은 이 지표에 미리 나타나지 않습니다. 금리 곡선은 어디까지나 금융 시스템 안에서 예상 가능한 경기 흐름을 반영하는 도구입니다.
그래서 저는 이 지표를 위험을 미리 알려주는 경보기로 생각하지 않습니다. 지금 시장이 앞날을 어떻게 보고 있는지 확인하는 창 정도로 봅니다. 창 밖에 안 보이는 것도 많습니다.
역전 신호를 받은 다음에 하는 일
장단기 금리차는 시장이 미래 금리를 어떻게 보는지 알려주는 지표이지, 침체 시점을 찍어주는 시계가 아닙니다.
역전 자체보다 움직이는 방향과 속도가 더 많은 것을 말해줍니다. 특히 마이너스에서 빠르게 올라오는 구간은 안심할 때가 아니라 오히려 조심할 때에 가깝다고 생각합니다.
저는 이 값을 매주 한 번 확인하고, 방향이 몇 주째 유지될 때만 의미를 둡니다. 하루치 숫자로는 아무것도 판단하지 않습니다.
참고자료
- FRED – 10년물 마이너스 2년물 국채금리차 (T10Y2Y)
- FRED – 10-Year Treasury Constant Maturity Rate
- FRED – 2-Year Treasury Constant Maturity Rate
- FRED – Unemployment Rate
- Federal Reserve – FOMC Calendar and Statements
※ 본 글은 금융시장과 경제지표에 대한 정보 제공을 목적으로 하며, 특정 금융상품의 매수·매도를 권유하는 내용이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.


댓글 0
첫 댓글을 남겨보세요.