
금리가 오르면 배당주는 왜 힘을 못 쓸까?
배당주는 안전하다는 말을 자주 듣습니다. 주가가 흔들려도 배당이 나오니 버틸 만하다는 논리입니다. 저도 그렇게 알고 있었습니다.
그런데 금리가 빠르게 오르던 구간에 배당주도 같이 빠지는 걸 보고 생각을 다시 하게 됐습니다. 오히려 지수보다 더 눌린 종목도 있었습니다.
왜 그런지 정리해보니 답은 의외로 단순했습니다. 배당주는 주식이면서 동시에 채권처럼 취급되기 때문입니다.
배당주를 채권처럼 보는 시각
배당을 꾸준히 주는 기업의 주식은 이렇게 볼 수 있습니다. 돈을 넣어두면 매년 일정한 현금이 나오는 자산입니다. 이 구조는 이자를 주는 채권과 닮았습니다.
그래서 시장은 배당주를 평가할 때 배당수익률과 국채금리를 나란히 놓고 봅니다. 배당수익률은 연간 배당금을 주가로 나눈 값입니다. 주가 10만 원에 배당이 3천 원이면 3%입니다.
여기서 비교가 시작됩니다. 안전한 국채가 4.5%를 주는데 주가가 오르내리는 배당주가 3%를 준다면, 굳이 위험을 감수할 이유가 약해집니다.
숫자로 보면 분명합니다
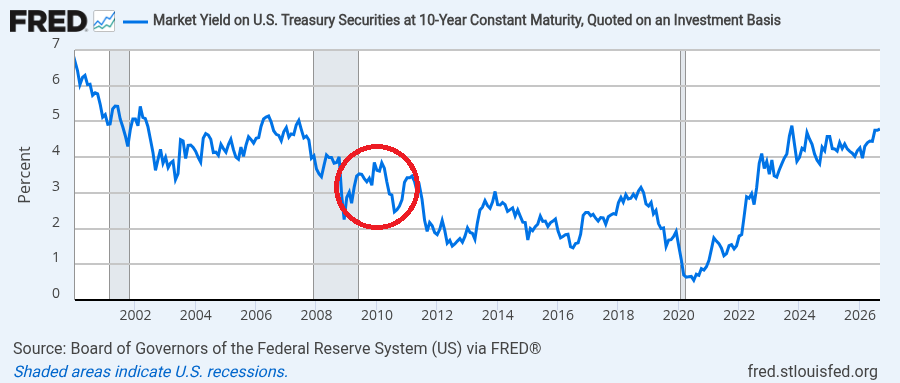
금리가 1.5%이던 시기를 생각해봅시다. 배당수익률 3%인 주식은 국채의 두 배를 주는 매력적인 자산이었습니다. 주가가 좀 흔들려도 들고 있을 이유가 충분했습니다.
그런데 국채금리가 4.5%가 되면 상황이 뒤집힙니다. 같은 3% 배당주는 이제 더 위험한데 덜 주는 자산이 됩니다. 돈이 빠져나가고, 주가는 배당수익률이 다시 매력적으로 보일 때까지 내려갑니다.
여기서 중요한 건 기업에 아무 일도 일어나지 않았다는 점입니다. 매출도 이익도 배당금도 그대로인데 주가만 내려갑니다. 비교 대상이 바뀌었기 때문입니다.
그렇다고 다 같이 빠지지는 않습니다
여기서 갈립니다. 배당주라고 다 같은 배당주가 아닙니다.
배당을 늘릴 수 있는 기업. 이익이 계속 늘어서 배당도 매년 올리는 기업은 사정이 다릅니다. 금리가 4.5%여도 배당이 매년 오르면 몇 년 뒤에는 그 금리를 넘어섭니다. 채권의 이자는 고정이지만 이쪽은 늘어날 수 있다는 게 결정적인 차이입니다.
배당이 고정에 가까운 기업. 성장이 멈춰 배당만 유지하는 기업은 금리 상승에 그대로 노출됩니다. 채권과 경쟁하는데 채권의 장점인 원금 보장은 없는 셈입니다.
그래서 배당수익률만 보고 고르면 위험합니다. 그 배당이 앞으로 늘어날 수 있는지가 훨씬 중요합니다.
리츠와 유틸리티가 특히 민감한 이유
금리가 오를 때 유독 크게 빠지는 업종이 있습니다. 부동산 리츠와 전기·가스 같은 유틸리티입니다.
이유가 두 겹입니다. 첫째, 배당수익률이 높아서 앞에서 말한 채권과의 비교에 가장 직접적으로 노출됩니다. 둘째, 이 업종들은 사업 구조상 빚이 많습니다. 건물을 사고 발전소를 짓는 데 대규모 차입이 필요하기 때문입니다.
금리가 오르면 이자 비용이 늘어 이익이 줄고, 줄어든 이익은 다시 배당 여력을 깎습니다. 비교 대상이 좋아지는 동시에 본인 체력이 나빠지는 겁니다.
유동성이 줄어드는 국면에서 부채가 많은 기업이 먼저 흔들리는 구조는 QT가 진행되는데도 주가가 오르는 이유에서도 다뤘습니다.
배당수익률이 높아 보일 때 확인할 것
제가 실수할 뻔했던 부분입니다. 어떤 종목의 배당수익률이 갑자기 높아 보일 때가 있습니다.
계산식을 다시 보면 이유가 보입니다. 배당수익률은 배당금을 주가로 나눈 값입니다. 분자가 늘어도 오르지만, 분모가 줄어도 오릅니다. 주가가 반토막 나면 배당수익률은 두 배가 됩니다.
그래서 수익률이 높아진 이유가 배당이 늘어서인지 주가가 빠져서인지를 반드시 나눠서 봐야 합니다. 후자라면 그다음 순서는 배당 삭감인 경우가 많습니다.
제가 보는 기준
배당주를 볼 때 저는 세 가지를 확인합니다.
배당성향. 벌어들인 이익 중 얼마를 배당으로 주는지입니다. 이 비율이 너무 높으면 이익이 조금만 줄어도 배당을 유지하기 어려워집니다.
배당을 몇 년째 늘려왔는지. 금액 자체보다 방향과 지속성을 봅니다. 불황에도 줄이지 않은 이력은 그 자체로 정보입니다.
10년물 국채금리와의 거리. 이 격차가 좁혀지는 구간에서는 배당주 비중을 늘리지 않습니다. 금리가 밸류에이션을 어떻게 누르는지는 매그니피센트7이라고 다 같은 PER을 받지는 않습니다에 정리해뒀습니다.
배당주가 유리해지는 국면
지금까지 금리가 오를 때 이야기만 했는데, 반대 방향도 있습니다.
금리가 내려가기 시작하면 앞의 계산이 뒤집힙니다. 국채가 주던 4.5%가 3%로 내려가면, 3% 배당주는 다시 상대적으로 매력적인 자산이 됩니다. 이때는 기업에 아무 변화가 없어도 주가가 올라갑니다.
그래서 배당주는 금리 방향에 따라 유불리가 통째로 바뀌는 자산입니다. 안전하다거나 위험하다는 표현보다, 금리와 반대로 움직이는 성격이 있다고 이해하는 편이 정확합니다.
다만 여기에도 조건이 붙습니다. 금리가 내려가는 이유가 경기 침체라면 기업 이익도 같이 줄어들고, 그러면 배당 자체가 위태로워집니다. 금리가 왜 내려가는지를 함께 봐야 하는 이유입니다.
배당 대신 자사주를 택하는 기업들
한 가지 더 짚어둘 게 있습니다. 주주에게 돈을 돌려주는 방법이 배당만 있는 건 아닙니다.
기업이 자기 주식을 사서 없애면 남은 주식의 가치가 올라갑니다. 배당처럼 현금이 손에 들어오지는 않지만 효과는 비슷합니다. 미국 대형 기업 중에는 배당보다 이쪽 비중이 큰 곳이 많습니다.
그래서 배당수익률만 놓고 “이 기업은 주주에게 인색하다”고 판단하면 틀릴 수 있습니다. 배당과 자사주 매입을 합친 금액을 봐야 실제로 얼마를 돌려주는지가 보입니다.
제가 배당수익률이 낮은 대형 기술주를 들고 있으면서도 크게 신경 쓰지 않는 이유가 여기에 있습니다.
배당주를 볼 때 금리와 같이 보는 이유
배당주가 금리에 눌리는 건 기업이 나빠져서가 아니라 비교 대상이 좋아졌기 때문입니다. 국채가 충분한 이자를 주면 굳이 위험을 감수할 이유가 줄어듭니다.
그래서 배당주는 안전자산이 아니라 금리에 민감한 자산에 가깝습니다. 금리가 내려가는 국면에서는 반대로 유리해집니다.
고를 때는 지금의 배당수익률보다 그 배당이 앞으로 늘어날 수 있는지를 봅니다. 수익률이 갑자기 높아 보인다면 주가가 빠진 결과는 아닌지부터 확인합니다.
참고자료
- FRED – 10-Year Treasury Constant Maturity Rate
- FRED – 2-Year Treasury Constant Maturity Rate
- S&P Dow Jones Indices – S&P 500
- Federal Reserve – FOMC Calendar and Statements
※ 본 글은 금융시장과 경제지표에 대한 정보 제공을 목적으로 하며, 특정 금융상품의 매수·매도를 권유하는 내용이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.

댓글 0
첫 댓글을 남겨보세요.