
원달러 환율이 오르면 실제로 뭐가 비싸질까?
저는 이커머스를 운영하면서 중국에 원자재 대금을 결제합니다. 그래서 환율이 오르면 뉴스보다 그 달 정산서에서 먼저 알게 됩니다. 같은 물건을 같은 수량으로 주문했는데 원화로 나가는 금액이 달라지기 때문입니다.
그런데 이상한 점이 있었습니다. 제 매입 원가는 그달에 바로 올라가는데, 정작 마트나 온라인에서 파는 가격은 한참 뒤에야 조금씩 움직였습니다. 심지어 어떤 품목은 거의 안 올랐습니다.
왜 그런지 궁금해서 정리해봤습니다. 환율이 오르면 무엇이 언제 비싸지는지에 대한 이야기입니다.
환율이 오른다는 건 원화가 싸졌다는 뜻입니다
원달러 환율이 1,300원에서 1,400원이 됐다는 건 1달러를 사는 데 원화가 100원 더 든다는 뜻입니다. 달러가 비싸진 것이고, 뒤집으면 원화의 값이 떨어진 것입니다.
그래서 달러로 사 오는 모든 것의 원화 가격이 올라갑니다. 원유, 곡물, 반도체 장비, 해외 직구 물건, 그리고 제가 결제하는 원자재까지 전부입니다.
바로 오르는 것과 나중에 오르는 것
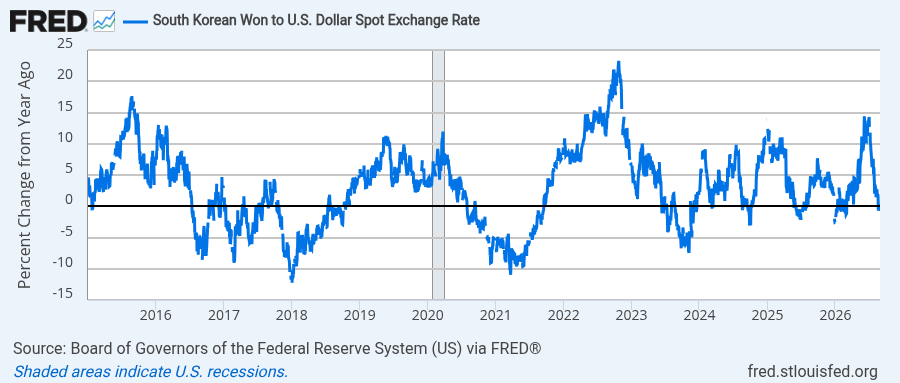
여기가 핵심입니다. 환율이 올라도 모든 물건이 동시에 오르지는 않습니다. 대략 세 갈래로 갈립니다.
거의 바로 오르는 것. 해외 직구 가격, 항공권, 해외 결제 수수료처럼 환율이 그대로 반영되는 항목입니다. 주유소 기름값도 비교적 빠른 편입니다. 국제유가와 환율이 같이 움직이면 몇 주 안에 표시 가격이 바뀝니다.
몇 달 걸려 오르는 것. 수입 원재료를 쓰는 가공식품, 생활용품 같은 것들입니다. 이미 들여온 재고가 소진되고, 새 원가로 들여온 물량이 매대에 올라오기까지 시간이 걸립니다. 제 경험으로는 한 분기 정도 뒤에 나타나는 경우가 많았습니다.
잘 안 오르는 것. 국내에서 만들고 국내에서 파는 서비스입니다. 미용실 요금이나 학원비가 환율 때문에 바로 오르지는 않습니다.
왜 시차가 생기는가
제가 직접 겪으면서 이해한 이유는 세 가지입니다.
재고가 완충재 역할을 합니다. 이미 창고에 있는 물건은 예전 환율로 산 것입니다. 그게 다 팔릴 때까지는 가격을 올릴 이유가 없습니다.
가격을 올리는 데 비용이 듭니다. 판매가를 한 번 올리면 소비자가 떠날 수 있습니다. 그래서 환율이 잠깐 튄 정도로는 잘 안 올립니다. 이게 지속될 것 같다고 판단할 때 비로소 올립니다. 저도 같은 고민을 합니다.
기업이 일부를 흡수합니다. 원가가 10% 올랐다고 판매가를 10% 올리지는 못합니다. 경쟁이 있으면 마진을 깎아서 버티는 구간이 반드시 생깁니다.
그래서 환율 상승분이 소비자 가격으로 넘어가는 비율은 100%가 되지 않습니다. 경제학에서는 이걸 환율 전가율이라고 부르는데, 나라와 품목에 따라 다르지만 대체로 절반에 못 미치는 경우가 많습니다.
주식 쪽에서는 다르게 작동합니다
소비자로서 환율 상승은 대체로 불리합니다. 그런데 투자자로서는 방향이 갈립니다.
수출 기업에는 유리한 면이 있습니다. 달러로 받은 대금을 원화로 바꾸면 금액이 늘어납니다. 다만 원재료도 달러로 사 온다면 그만큼 상쇄됩니다. 순수하게 좋기만 한 경우는 드뭅니다.
외국인 수급에는 불리하게 작용합니다. 환율이 계속 오르는 구간에서는 외국인 입장에서 한국 주식을 들고 있는 것 자체가 환차손이 됩니다. 주가가 올라도 달러로 환산하면 손해일 수 있습니다. 이 구조는 환율과 외국인 수급, 반도체 주주가 같이 봐야 하는 이유에서 따로 다뤘습니다.
미국 금리가 환율을 거쳐 국내 반도체 종목까지 닿는 경로는 미국 금리가 바뀌면 삼성전자·SK하이닉스 주가는 왜 민감할까?에 정리해뒀습니다.
제가 환율을 보는 방식
사업 쪽에서는 결제 시점을 봅니다. 환율이 급하게 튀는 구간에는 큰 발주를 미루고, 안정되면 몰아서 합니다. 며칠 차이로 원가가 몇 퍼센트 달라지는 걸 겪고 나서 생긴 습관입니다.
투자 쪽에서는 추세를 봅니다. 하루 10원 움직인 것에는 의미를 두지 않습니다. 몇 주째 한 방향으로 가고 있는지, 그 배경이 미국 금리인지 국내 요인인지를 구분하려고 합니다.
그리고 환율을 물가 예측에 쓰지는 않습니다. 시차가 길고 전가율도 낮아서, 환율만 보고 물가를 맞히려 들면 대체로 빗나갑니다.
환율이 오르는 이유는 하나가 아닙니다
환율 기사를 보면 원인을 하나로 단정하는 경우가 많은데, 실제로는 몇 갈래가 섞여 있습니다.
미국 쪽 요인. 미국 금리가 오르면 달러를 들고 있을 때의 이자가 커집니다. 그러면 달러 수요가 늘고 원화는 상대적으로 약해집니다. 가장 자주 언급되는 경로입니다.
국내 쪽 요인. 수출이 줄어 들어오는 달러가 적어지거나, 해외 투자로 나가는 달러가 늘어도 환율은 올라갑니다. 미국이 가만히 있어도 우리 쪽 사정만으로 움직일 수 있습니다.
위험 회피 심리. 세계 어딘가에서 큰 사고가 나면 안전자산을 찾는 돈이 달러로 몰립니다. 이 경우 한국과 직접 상관없는 사건 때문에 원화가 약해집니다.
원인이 다르면 지속 기간도 다릅니다. 심리 때문에 튄 환율은 비교적 빨리 되돌아오지만, 금리차 때문에 벌어진 환율은 오래갑니다. 같은 숫자라도 배경에 따라 다르게 대응해야 하는 이유입니다.
가계 입장에서 실제로 해볼 수 있는 것
환율은 개인이 어떻게 할 수 있는 대상이 아닙니다. 다만 영향을 받는 시점을 조절할 수는 있습니다.
큰 지출의 시점을 나눕니다. 해외여행 경비나 해외 직구처럼 금액이 큰 달러 지출은 한 번에 환전하지 않고 나눠서 하면 평균 환율이 완만해집니다. 제가 원자재 발주를 나누는 것과 같은 원리입니다.
환율 뉴스에 소비를 맞추지는 않습니다. 앞에서 본 것처럼 소비자 가격까지 넘어오는 데 몇 달이 걸리고 전가율도 낮습니다. 환율이 올랐다고 사재기를 할 만큼 빠르게 반영되지 않습니다.
달러 자산이 있으면 균형이 생깁니다. 미국 주식이나 달러 예금을 들고 있으면 환율이 오를 때 그 자산의 원화 평가액도 같이 올라갑니다. 생활비 부담이 커지는 만큼 자산 쪽에서 일부 상쇄됩니다. 다만 이건 환율만 보고 자산을 배분하라는 뜻이 아니라, 이미 그런 구조라면 양쪽을 같이 봐야 한다는 뜻입니다.
환율 기사를 볼 때 제가 먼저 확인하는 것
환율이 오르면 물가가 오르는 건 맞습니다. 다만 전부가, 동시에, 같은 폭으로 오르지는 않습니다.
달러로 직접 사는 것은 빠르게, 수입 원재료를 쓰는 물건은 몇 달 뒤에, 국내 서비스는 거의 영향 없이 움직입니다. 그 사이에서 기업들이 상당 부분을 흡수합니다.
그래서 환율 뉴스를 볼 때 “이제 다 비싸지겠구나”보다 “어디가 언제쯤 움직일까”로 나눠서 보는 편이 실제와 가깝습니다.
참고자료
- 한국은행 경제통계시스템(ECOS) – 환율 통계
- FRED – 원/달러 환율 (DEXKOUS)
- 통계청 – 소비자물가동향
- 한국은행 – 경제전망보고서
- Federal Reserve – H.10 Foreign Exchange Rates
※ 본 글은 금융시장과 경제지표에 대한 정보 제공을 목적으로 하며, 특정 금융상품의 매수·매도를 권유하는 내용이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.

댓글 0
첫 댓글을 남겨보세요.